Ma Banque
CREDIT AGRICOLE TECHNOLOGIES ET SERVICESFinanceVérifié
- 167.56K Avis
- 4,6
- Téléchargements
- 10 000 000+
- Prix
- Free
Captures d’écran
 Analyse par Appwesome
Dans un foyer où plusieurs personnes doivent suivre les dépenses, le téléphone devient vite un outil partagé par nécessité : on consulte un solde au moment de faire les courses, on vérifie qu’un virement est passé ou on prépare une dépense importante. C’est dans ce genre de situation que Ma Banque, l’application financière du Crédit Agricole, peut rendre service. Je la vois surtout comme un accès mobile à ses propres opérations bancaires, pas comme un tableau de bord familial qui réunirait automatiquement les comptes de tout le monde.
Un usage partagé, sans confondre les comptes
Imaginons une journée ordinaire : avant de partir au supermarché, vous voulez vérifier le montant disponible, puis contrôler le soir si un paiement apparaît dans les opérations récentes. L’intérêt d’une application bancaire est alors de pouvoir faire ces vérifications au moment utile, sans attendre de consulter un ordinateur. Pour un ménage, cela peut faciliter les échanges autour d’une dépense, à condition que chacun garde bien en tête quel compte il consulte et qui en est titulaire.
Cette distinction compte davantage qu’il n’y paraît. Un téléphone utilisé à plusieurs ne transforme pas les comptes individuels en comptes communs et ne donne pas à chaque membre du foyer le même rôle. Je conseille donc de ne pas partager un code d’accès ou une session simplement pour gagner quelques secondes. Si deux adultes ont besoin de suivre des comptes distincts, chacun devrait utiliser son propre accès et vérifier les opérations sur le compte concerné, plutôt que de traiter l’écran d’accueil comme une vue commune du budget du foyer.
Poser des limites avant de configurer l’accès
Avant de vous fier à l’application pour les tâches courantes, prenez le temps de repérer les comptes qui s’affichent et les actions que vous pouvez effectuer depuis votre accès. C’est une bonne habitude après une première connexion, mais aussi lorsque vous changez de téléphone ou que vous prêtez temporairement votre appareil. Une consultation rapide d’un solde et la validation d’une opération n’ont pas les mêmes conséquences : je préfère savoir où se trouvent les étapes de confirmation avant d’avoir à agir dans l’urgence.
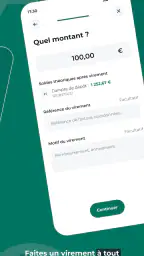
La biométrie peut rendre l’accès quotidien plus fluide, mais elle ne remplace pas la prudence autour du téléphone lui-même. Si un appareil reste déverrouillé sur une table commune, la facilité d’accès peut devenir un inconvénient. Je recommande de verrouiller l’écran lorsque vous avez terminé, de ne pas laisser une autre personne utiliser une session ouverte et de prendre le temps de lire les informations affichées avant de confirmer un virement. Ce sont de petits réflexes, mais ils sont particulièrement utiles dans un foyer où les appareils circulent.
Il faut aussi distinguer l’application bancaire d’un outil de partage des frais. Pour répartir les courses, les factures ou une dépense commune, un tableau ou une application dédiée à la gestion collective peut être plus pratique : chacun y inscrit sa part sans accéder aux informations bancaires de l’autre. Ma Banque convient mieux à la consultation et aux opérations liées à son propre compte. Cette frontière évite de donner à une solution bancaire une fonction de coordination qu’elle n’a pas nécessairement vocation à remplir.
Un accès pratique à sa banque au quotidien
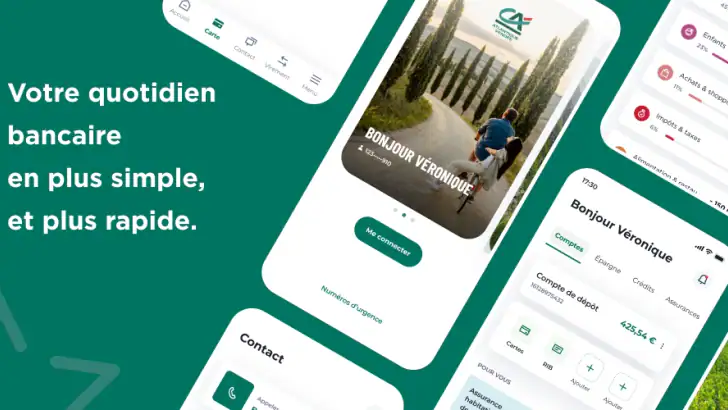
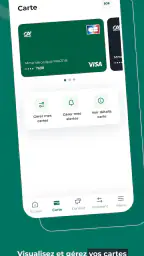
Dès l'ouverture de Ma Banque, l'interface propre et intuitive vous accueille. On se sent tout de suite à l'aise, même si c’est la première fois que vous l’utilisez. Les icônes sont claires, et la navigation est fluide. On peut facilement accéder à ses comptes, visualiser les transactions récentes ou encore effectuer des virements en quelques clics. Pas besoin d'être un expert en technologie pour s'y retrouver, et ça, c'est vraiment un plus pour moi.
Autres articles à lire
Tous les articles
 Google Play Livres
Quitter Kindle pour Google Play Livres : changer de bibliothèque, pas seulement d’application
Changer de bibliothèque numérique ne se résume pas à changer d’application. Voici ce que Google Play Livres simplifie, ce qu’il faut réapprendre et ce qu’on risque de laisser derrière soi.
Lire l’article: Quitter Kindle pour Google Play Livres : changer de bibliothèque, pas seulement d’application
 SHEIN-Achat en ligne
SHEIN capte le regard, mais peine à guider ses clientes
Entre catalogue foisonnant, relances visibles et repères parfois fragiles, l’application transforme le lèche-vitrine en parcours rapide, mais pas toujours serein.
Lire l’article: SHEIN capte le regard, mais peine à guider ses clientes


Fonctionnalités utiles, avec le bon ordre de priorité
L'application regorge de fonctionnalités pratiques qui rendent la gestion de votre argent beaucoup plus simple. On peut par exemple scanner ses chèques directement depuis son téléphone. Oui, vous avez bien lu, plus besoin de se déplacer à l'agence pour cela. Il suffit de prendre une photo et de l'envoyer via l'application. Franchement, qui n'apprécie pas ce genre de commodités ?
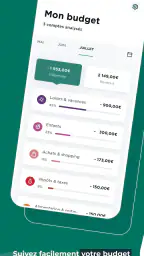
En plus, Ma Banque propose une option de budget pour vous permettre de suivre vos dépenses. C'est super pratique pour ceux qui, comme moi, aiment avoir un œil sur leurs finances sans passer des heures à faire des calculs.
Pour tirer le meilleur parti de ces outils, je commencerais par une vérification simple : comparer les opérations affichées avec les dépenses que vous venez de faire, puis utiliser le suivi budgétaire comme repère plutôt que comme une comptabilité parfaite. Par exemple, en rentrant des courses, vous pouvez regarder si le paiement est visible et noter les postes qui pèsent le plus dans votre mois. Cette routine aide à repérer une tendance, mais elle ne remplace pas le relevé détaillé ni une réconciliation minutieuse si vous partagez les dépenses avec quelqu’un.
Le dépôt de chèque par téléphone est pratique quand l’agence n’est pas sur votre trajet, mais il faut suivre attentivement les consignes affichées au moment de l’envoi et conserver le chèque jusqu’à ce que vous soyez certain que le dépôt a été pris en compte selon la procédure de votre banque. Je n’en ferais pas une raison de choisir l’application à elle seule : son intérêt dépend surtout de la fréquence à laquelle vous recevez encore des chèques. Pour les paiements ordinaires, la consultation des opérations et les virements sont probablement plus utiles au quotidien.
La sécurité au quotidien : confort et vigilance
Quand il s'agit de finances, la sécurité est primordiale. Avec l'authentification biométrique, vous pouvez accéder à votre compte en toute sécurité en utilisant votre empreinte digitale ou la reconnaissance faciale. Cela ajoute une couche supplémentaire de protection qui me rassure énormément.
De plus, l'application envoie des notifications en temps réel pour toute activité suspecte. Vous pouvez réagir rapidement en cas de problème, ce qui est un vrai soulagement.
Je considère toutefois ces outils comme une aide à la vigilance, pas comme une garantie qui dispense de regarder ses opérations. Une notification mérite d’être vérifiée dans l’application et, si elle vous semble étrange, il vaut mieux éviter de répondre à un message inattendu en suivant un lien ou en communiquant ses identifiants. À l’inverse, si vous recevez beaucoup d’alertes, prenez le temps de comprendre ce qu’elles signalent afin de ne pas finir par les ignorer. La valeur d’une alerte dépend de l’attention qu’on lui accorde.
Pour un appareil familial, la question pratique est aussi de savoir qui reçoit les notifications et qui peut déverrouiller le téléphone. Les alertes affichées sur un écran verrouillé peuvent révéler des détails que vous préférez garder privés. Je vérifierais donc les réglages de confidentialité du téléphone et j’éviterais de laisser les informations bancaires visibles à tous. Ce conseil ne suppose pas un dispositif spécial dans l’application : il s’agit simplement de traiter les notifications financières avec le même soin que l’accès au compte.
Les projets et les échanges avec un conseiller
Ma Banque ne se limite pas seulement à la gestion quotidienne. Elle vous accompagne également dans vos projets futurs grâce à ses fonctionnalités de simulation de prêt. Que vous envisagiez d'acheter une maison ou de financer un projet, l'application vous offre des outils pour estimer vos capacités et choisir la meilleure option.
Je trouve ces simulations utiles pour préparer une première discussion, notamment lorsqu’un foyer doit comparer une mensualité envisagée avec ses dépenses régulières. Elles donnent un point de départ pour réfléchir, mais je ne les prendrais pas pour une décision définitive : un projet immobilier ou un financement dépend de la situation personnelle et mérite de vérifier les conditions précises avec la banque. Pour une estimation exploratoire, le téléphone est commode ; pour arbitrer un engagement important, un échange approfondi reste préférable.
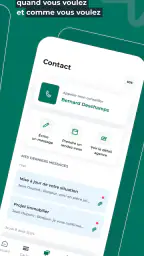
Et si vous avez besoin de conseils, la fonctionnalité de chat en ligne vous permet de contacter un conseiller à tout moment. Plus besoin d'attendre des heures au téléphone. C’est du temps gagné et moins de stress.
En pratique, je réserverais le chat aux questions qui peuvent se traiter clairement par écrit, par exemple pour demander une précision ou savoir quelle démarche entreprendre. Pour une situation urgente, sensible ou complexe, il est plus prudent de chercher le canal de contact approprié et de ne pas supposer qu’un message sera traité instantanément. Le format écrit a aussi un avantage discret : on peut relire la question avant de l’envoyer et conserver le fil de l’échange, ce qui aide à ne pas oublier une consigne.
Une application adaptée à certains foyers, pas à tous
Ma Banque est éditée par CREDIT AGRICOLE TECHNOLOGIES ET SERVICES. Elle est gratuite, classée PEGI 3 et sa fiche présente une version 50.0.0, avec Android 8.0 comme minimum requis. Sa présence sur le marché remonte au 27 juin 2011 ; elle rassemble une moyenne de 4,6 sur environ un million d’évaluations, tandis que les téléchargements dépassent les dix millions. Ces chiffres montrent qu’elle est largement utilisée, mais ils ne disent pas à eux seuls si son fonctionnement correspond à votre façon de gérer l’argent.
Elle me paraît particulièrement adaptée aux clients du Crédit Agricole qui veulent vérifier leurs opérations, faire des démarches courantes et garder un œil sur leurs dépenses depuis leur téléphone. Elle peut aussi convenir à une personne qui débute avec les services bancaires mobiles, puisque l’organisation décrite dans l’application vise une navigation accessible. En revanche, si votre priorité est de réunir plusieurs banques dans une seule interface, de répartir automatiquement les frais entre colocataires ou de bâtir un budget de ménage très détaillé, un agrégateur ou un outil spécialisé peut mieux répondre à ce besoin.
La comparaison avec le site bancaire sur ordinateur dépend surtout de la tâche. Pour une consultation rapide en déplacement, l’application est plus directe ; pour lire attentivement des informations longues, comparer plusieurs éléments ou préparer une démarche importante, un grand écran peut être plus confortable. Elle ne remplace pas non plus le conseil humain pour les décisions financières délicates. Je la choisirais comme compagnon d’accès mobile, pas comme unique méthode pour organiser toutes les finances d’un foyer.
Âge, confiance et habitudes familiales
La classification PEGI 3 indique une catégorie d’âge très générale, mais une application bancaire n’est pas pour autant un outil à confier à un enfant pour gérer les comptes d’un adulte. Dans une famille, un parent peut montrer comment consulter une opération ou expliquer pourquoi un achat apparaît, sans transmettre ses codes ni laisser l’appareil connecté sans surveillance. La confiance se construit mieux en séparant l’apprentissage des notions d’argent de l’accès réel aux opérations bancaires.
Pour les couples et les proches qui coordonnent des dépenses, je trouve plus sain de convenir clairement de ce qui est partagé : le montant d’une facture, la date d’un virement ou la part de chacun, par exemple. Cela évite de partager plus d’informations de compte que nécessaire. Si vous utilisez un compte commun, vérifiez les accès dont disposent réellement ses titulaires auprès de la banque ; si les comptes sont séparés, gardez cette séparation dans vos habitudes numériques également.
Mon avis pour la maison
En somme, Ma Banque est une application qui a su répondre à mes attentes. Elle est intuitive, sécurisée et bourrée de fonctionnalités utiles qui facilitent la gestion de mes finances. Que vous soyez un habitué des applications bancaires ou un novice, elle a de quoi vous séduire. Alors, pourquoi hésiter ? Donnez-lui une chance et découvrez par vous-même ce qu'elle a à offrir.
Mon avis est plus nuancé lorsqu’on pense à l’ensemble du foyer : l’application est intéressante si chaque personne l’utilise pour ses propres comptes et si les échanges sur les dépenses restent explicites. Elle ne devrait pas servir de raccourci pour partager un accès bancaire, ni être confondue avec un outil de mise en commun des budgets. Pour un client du Crédit Agricole qui veut gérer les gestes courants depuis son mobile, je la trouve pertinente ; pour un ménage qui cherche une vue consolidée de plusieurs établissements ou un suivi collectif très précis, je regarderais plutôt une solution conçue pour cela, tout en gardant l’application pour les opérations liées au compte Crédit Agricole.
À la une
- Interface intuitive et facile à naviguer.
- Excellente sécurité des données utilisateur.
- Notifications en temps réel des transactions.
- Support client réactif et efficace.
- Fonctionnalités de gestion budgétaire intégrées.
Limitations
- Peut être lent lors des heures de pointe.
- Certaines fonctionnalités nécessitent une connexion Internet.
- Pas de support pour toutes les cryptomonnaies.
- Personnalisation limitée des alertes.
- Version gratuite avec des publicités.
Foire aux questions
01Quels sont les principaux services offerts par l'application Ma Banque ?
L'application Ma Banque offre une gamme complète de services bancaires mobiles, y compris la consultation de soldes, le transfert d'argent entre comptes, le paiement de factures, et la gestion de cartes de crédit. Elle permet également de localiser les agences et distributeurs automatiques à proximité, et d'accéder à des conseils financiers personnalisés.
02L'application Ma Banque est-elle sécurisée pour effectuer des transactions ?
Oui, Ma Banque utilise des protocoles de sécurité avancés, tels que l'authentification biométrique et le cryptage des données, pour protéger les informations sensibles des utilisateurs. De plus, elle propose des notifications en temps réel pour surveiller les activités suspectes sur votre compte, assurant ainsi une sécurité optimale lors des transactions.
03Ma Banque est-elle compatible avec tous les appareils mobiles ?
L'application Ma Banque est compatible avec la plupart des appareils Android et iOS récents. Elle nécessite généralement une version minimale du système d'exploitation, souvent spécifiée dans les détails de téléchargement. Il est conseillé de vérifier la compatibilité avec votre appareil dans le magasin d'applications correspondant avant de procéder à l'installation.
04Comment puis-je résoudre les problèmes fréquents avec Ma Banque ?
Pour résoudre les problèmes courants, Ma Banque dispose d'une section d'aide intégrée dans l'application, ainsi qu'un support client joignable par téléphone ou chat. Il est également recommandé de vérifier les mises à jour de l'application, car elles contiennent souvent des correctifs pour les bugs signalés par les utilisateurs.
05Quels sont les coûts associés à l'utilisation de l'application Ma Banque ?
L'utilisation de l'application Ma Banque est généralement gratuite pour les clients de la banque. Cependant, certaines fonctionnalités ou transactions spécifiques, comme les virements internationaux, peuvent engendrer des frais. Il est conseillé de consulter les conditions tarifaires de votre banque pour connaître les frais éventuels liés à l'utilisation.
